Memasuki bulan Nopember 20026, berangsur-angsur Wajib Pajak mulai menyadari atau mengetahui kebijakan penghapusan Sanksi Administrasi sebagaimana telah dibahas dalam tulisan sebelumnya yaitu :
- Pengurangan atau penghapusan sanksi, pembatalan, dan keberatan (PMK 71 2026)
- Yuk, Kita Manfaatkan Pengurangan Sanksi Administrasi (KEP 239 2026)
Berikut ini diuraikan seputar pertanyaan dari beberapa Wajib Pajak, yang dapat digunakan sebagai pembelajaran, semoga bermanfaat :
DASAR HUKUM DAN GAMBARAN UMUM
Apa itu PMK 71 Tahun 2026?
PMK 71/2026 adalah Peraturan Menteri Keuangan yang mengubah PMK 118/2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. PMK ini berlaku sejak diundangkan pada 2 Oktober 2026.
Pokok perubahan yang berkaitan dengan sanksi administratif:
- Pasal 21A (baru): mempertegas cakupan sanksi yang dapat dan tidak dapat dimohonkan pengurangan/penghapusan, termasuk denda administratif PBB.
- Pasal 23 ayat (6): pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok pajak; kelebihannya baru diperhitungkan ke sanksi (sebelumnya proporsional).
- Pasal 24 ayat (1): permohonan pengurangan/penghapusan sanksi dapat diajukan paling banyak 2 kali.
- Pasal 27A (baru): Dirjen Pajak dapat memberikan pengurangan/penghapusan sanksi administratif atau pengurangan denda PBB dalam rangka mendorong perekonomian nasional, untuk permohonan yang diajukan paling lama 2 tahun sejak PMK berlaku.
Selain itu, PMK 71/2026 juga mengatur hal lain di luar sanksi, misalnya jangka waktu surat tanggapan atas hasil penelitian keberatan, batas waktu pemenuhan permintaan data oleh DJP, dan pertukaran informasi dengan otoritas pajak negara mitra.
Apa itu KEP-239/PJ/2026?
KEP-239/PJ/2026 adalah Keputusan Direktur Jenderal Pajak tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif. KEP ini merupakan pelaksanaan Pasal 27A PMK 118/2024 s.t.d.d. PMK 71/2026, ditetapkan dan mulai berlaku 8 Oktober 2026.
Susunan pokoknya:
- Diktum Kesatu: tujuh kelompok sanksi yang mendapat fasilitas (huruf a s.d. g).
- Diktum Kedua: sanksi pada huruf d, e, dan f termasuk denda administratif PBB.
- Diktum Ketiga: fasilitas diberikan atas permohonan yang disampaikan paling lambat 1 Oktober 2028.
- Diktum Keempat: persyaratan permohonan.
- Diktum Kelima: rincian jenis sanksi, besaran pengurangan, persyaratan khusus, contoh kasus, dan format surat pernyataan dimuat dalam Lampiran.
- Diktum Keenam: berlaku sejak tanggal ditetapkan.
Apa hubungan antara PMK 71/2026 dan KEP-239/PJ/2026?
PMK 71/2026 (melalui Pasal 27A) memberikan kewenangan kepada Dirjen Pajak untuk memberikan fasilitas pengurangan/penghapusan sanksi dalam rangka mendorong perekonomian nasional. KEP-239/PJ/2026 adalah aturan pelaksananya yang menetapkan jenis sanksi, periode, besaran persentase, dan persyaratannya. Selain syarat di KEP, permohonan tetap harus memenuhi Pasal 23 dan Pasal 24 PMK 118/2024 s.t.d.d. PMK 71/2026.
Apakah kebijakan ini sama dengan tax amnesty atau pemutihan pajak?
Tidak. DJP menegaskan bahwa kebijakan ini bukan tax amnesty, bukan pemutihan, dan bukan program pengungkapan baru. Yang dikurangi atau dihapus hanya sanksi administratif (bunga, denda, kenaikan) dalam jangka waktu tertentu. Pokok pajak tetap wajib dilunasi penuh.
Apakah fasilitas diberikan secara otomatis?
Tidak. Berdasarkan Diktum Ketiga KEP-239/PJ/2026, pengurangan/penghapusan diberikan berdasarkan permohonan Wajib Pajak kepada Direktur Jenderal Pajak. Membetulkan SPT atau melunasi pokok saja belum cukup; permohonan tetap harus diajukan.
Siapa yang dapat memanfaatkan fasilitas ini?
Wajib Pajak orang pribadi maupun badan (termasuk PKP) yang memiliki sanksi administratif dalam cakupan Diktum Kesatu dan memenuhi persyaratan. DJP juga telah menyiapkan daftar Wajib Pajak sasaran program, sehingga KPP dapat menghubungi Wajib Pajak tertentu. Namun, ada atau tidaknya Wajib Pajak dalam daftar tersebut tidak menggantikan kewajiban untuk mengajukan permohonan dan memenuhi syarat.
CAKUPAN SANKSI
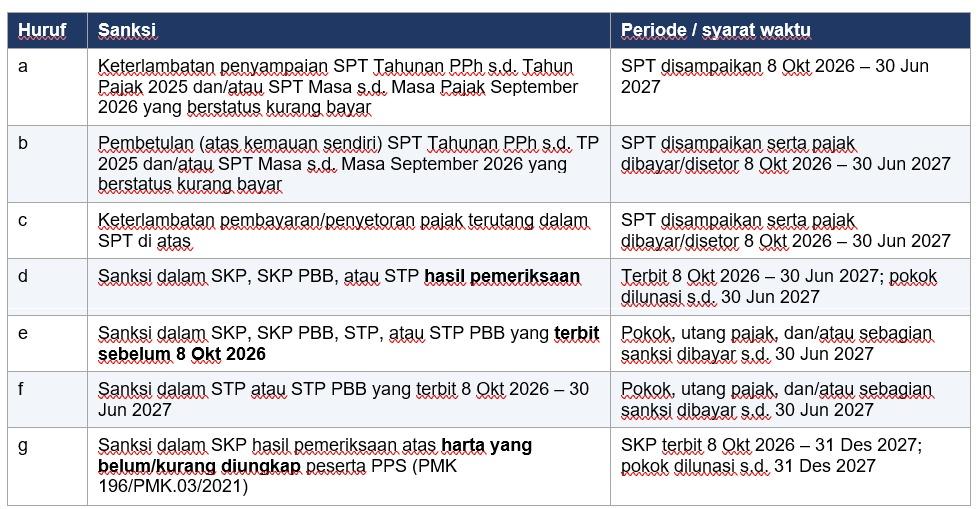
Sanksi apa saja yang tercakup dalam KEP-239/PJ/2026?
Diktum Kesatu mengatur tujuh kelompok:
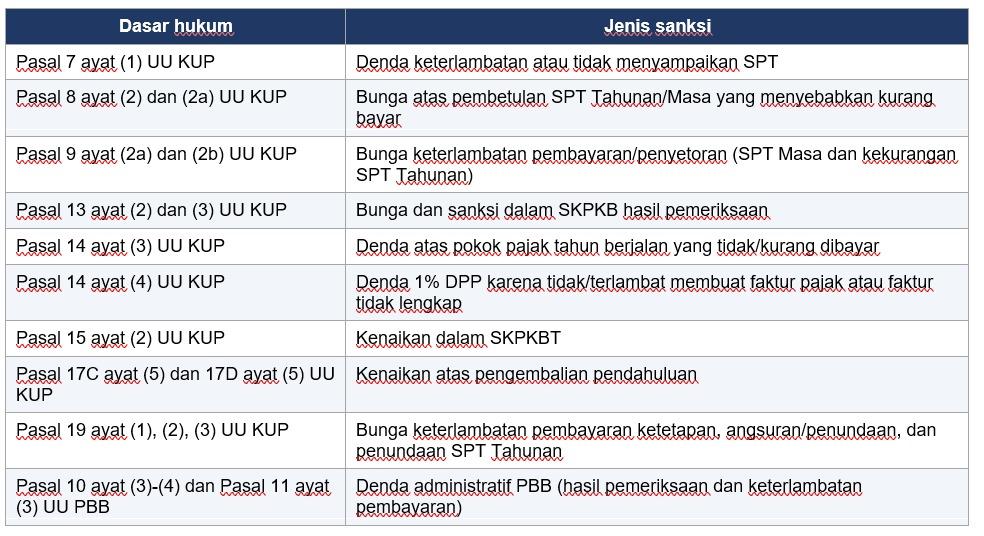
Jenis sanksi (pasal UU KUP/UU PBB) apa saja yang termasuk?
Adapun rincian sanksi yang dapat dikurangkan, yang tercakup antara lain:
Sanksi apa yang tidak dapat dimohonkan pengurangan/penghapusan?
Pasal 21A huruf b PMK 118/2024 s.t.d.d. PMK 71/2026 mengecualikan tiga sanksi dalam STP yang terkait penerbitan SKP:
- Pasal 25 ayat (9) UU KUP: denda 30% karena keberatan ditolak atau dikabulkan sebagian.
- Pasal 27 ayat (5d) UU KUP: denda 60% karena banding ditolak atau dikabulkan sebagian.
- Pasal 27 ayat (5f) UU KUP: denda 60% karena putusan Peninjauan Kembali menambah jumlah pajak yang masih harus dibayar.
Sanksi dalam STP lainnya (misalnya keterlambatan lapor atau keterlambatan bayar) tetap dapat dimohonkan sepanjang syarat terpenuhi.
Apakah denda administratif PBB juga tercakup?
Ya. Diktum Kedua KEP-239/PJ/2026 menegaskan bahwa sanksi pada Diktum Kesatu huruf d, e, dan f termasuk denda administratif PBB (sektor P5L), baik yang tercantum dalam SKP PBB maupun STP PBB.
Apakah SPT yang berstatus nihil atau lebih bayar mendapat fasilitas?
Untuk kelompok keterlambatan lapor dan pembetulan SPT (huruf a dan b), KEP-239/PJ/2026 mensyaratkan SPT berstatus kurang bayar. SPT nihil atau lebih bayar tidak termasuk dalam kelompok tersebut.
Apakah SKP/STP lama (terbit sebelum 8 Oktober 2026) bisa diajukan?
Bisa, melalui Diktum Kesatu huruf e, sepanjang pokok pajak, utang pajak, dan/atau sebagian sanksi terkait dibayar paling lambat 30 Juni 2027 dan sanksinya belum dibayar/dilunasi. Jika sanksi dalam SKP tersebut sudah dibayar lunas (misalnya dilunasi pada 2024), sanksi itu tidak dapat lagi dimohonkan.
Loading…