Direktorat Jenderal Pajak mengeluarkan kebijakan baru yang mirip reinventing policy tahun 2015 dimana kebijakan pengurangan atau penghapusan sanksi administrasi pajak yang diatur melalui Peraturan Menteri Keuangan Nomor 91/PMK.03/2015 yang berlaku mulai 4 Mei 2015. Maka kebijakan serupa pada KEP-239/PJ/2026 dimana Wajib Pajak dapat memperoleh pengurangan atau penghapusan sanksi administratif dengan memenuhi persyaratan dan mengajukan permohonan. Besaran fasilitas bergantung pada jenis sanksi, tanggal pelaporan, penerbitan surat, dan pelunasan.
Reinventing Policy Tahun 2015 bisa dibaca kembali dalam tulisan sebelumnya :
Kesempatan yang Tidak Datang Dua Kali
Direktur Jenderal Pajak menetapkan KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif pada 8 Oktober 2026, dan keputusan ini berlaku sejak tanggal itu. Wajib pajak yang selama ini terlambat lapor SPT, terlambat setor, perlu membetulkan SPT, atau sudah menerima STP dan SKP kini dapat memohon penghapusan sanksi hingga 100%.
Kebijakan ini melaksanakan Pasal 27A PMK 118/2024 sebagaimana diubah dengan PMK 71/2026 (bisa dibaca dalam tulisan berjudul Pengurangan/Penghapusan Sanksi, Pembatalan, & Keberatan Pajak). Konsiderans keputusan menyebut tiga tujuan, yaitu :
- meningkatkan kepatuhan wajib pajak,
- mendorong perekonomian nasional, dan
- menjalankan amanat Pasal 36 ayat (1) huruf a UU KUP serta Pasal 20 UU PBB.
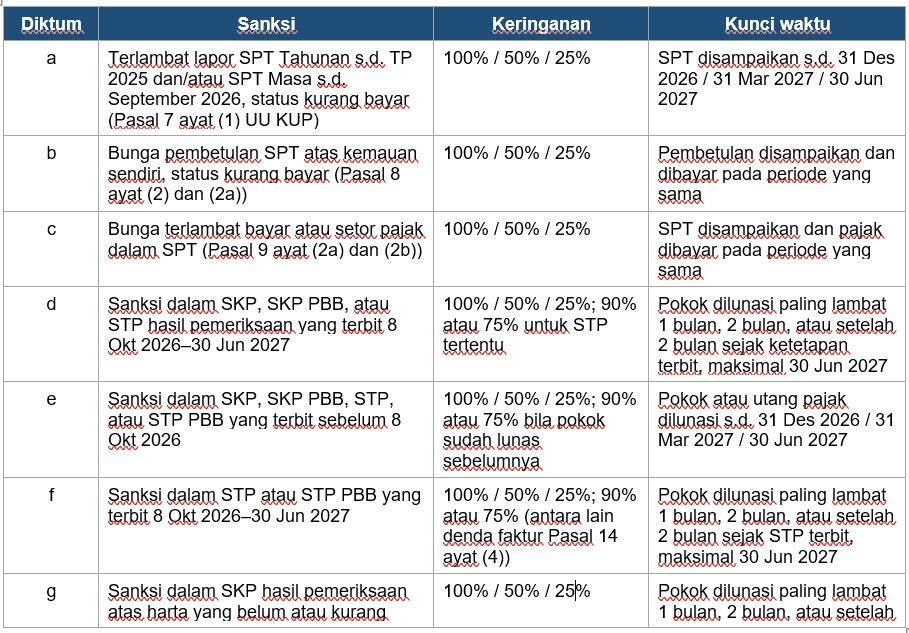
Keringanannya bertingkat dan berbatas waktu. Semakin cepat wajib pajak bertindak, semakin besar sanksi yang dihapus. Sebagian besar jendela 100% berakhir pada 31 Desember 2026, turun menjadi 50% sampai 31 Maret 2027, lalu 25% sampai 30 Juni 2027. Permohonan paling lambat diajukan 1 Oktober 2028.
Tujuh Kelompok Sanksi Yang dihapuskan
Diktum Kesatu memuat tujuh kelompok sanksi. Besaran keringanan diatur dalam Lampiran sebagai berikut :
Skema 90% dan 75%
Untuk sanksi yang pokok pajaknya sudah lunas, misalnya denda keterlambatan lapor yang STP-nya sudah terbit, wajib pajak cukup membayar sebagian sanksinya. Bila membayar 10% dari sanksi paling lambat 31 Desember 2026, sisanya 90% dihapus. Bila membayar 25% pada 1 Januari–30 Juni 2027, sisanya 75% dihapus.
Contoh :
STP denda Pasal 14 ayat (4) sebesar Rp100.000.000. Dengan membayar Rp10.000.000 paling lambat 31 Desember 2026, wajib pajak memperoleh pengurangan Rp90.000.000. Jika baru membayar Rp25.000.000 pada 31 Maret 2027, pengurangannya Rp75.000.000. Mulai 1 Juli 2027 tidak ada lagi keringanan.
Insentif untuk Wajib Pajak Baru
Wajib pajak yang baru mendaftar NPWP atau baru dikukuhkan sebagai PKP juga mendapat keringanan atas sanksi Pasal 7 ayat (1) dan Pasal 9 ayat (2a)/(2b) bila langsung melaporkan SPT Tahun Pajak 2025 dan sebelumnya serta SPT Masa sampai September 2026. Besarannya 100% bila terdaftar 8 Oktober–31 Desember 2026, 50% bila terdaftar Januari–Maret 2027, dan 25% bila terdaftar April–Juni 2027.
Syarat permohonan
Keringanan tidak otomatis. Wajib pajak harus mengajukan permohonan kepada Dirjen Pajak paling lambat 1 Oktober 2028 (Diktum Ketiga) dan memenuhi syarat Pasal 23 dan 24 PMK 118/2024 jo. PMK 71/2026. Diktum Keempat menambahkan syarat berikut:
- tidak mengajukan gugatan atau upaya hukum lain, dibuktikan dengan surat pernyataan bermeterai; atau, bila sudah mengajukan, gugatan itu telah dicabut;
- menyampaikan surat pernyataan bermeterai bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan;
- keringanan hanya diberikan atas sanksi yang belum dibayar atau belum dilunasi.
Perlu dipahami bahwasanya syarat ketiga penting, karena sanksi yang sudah terlanjur dibayar tidak dikembalikan.
contoh:
Bila PT ABC sudah membayar Rp6.000.000 dari STP Rp10.000.000, permohonan hanya dapat diajukan atas sisa Rp4.000.000. Format surat pernyataan dan contoh kasus lengkap tersedia di Lampiran keputusan.
Pelajaran dari Program sebelumnya (Reinventing Policy)
Pertama, ada konsekuensi bagi yang tidak ikut. Setelah Pengampunan Pajak dan PPS berakhir, DJP memakai data hasil pertukaran informasi dan pelaporan pihak ketiga untuk menguji harta yang tidak diungkap. Diktum Kesatu huruf g KEP-239/PJ/2026 sendiri menunjukkan hal ini, karena mengatur keringanan atas SKP hasil pemeriksaan harta yang belum atau kurang diungkap dalam PPS 2022, yang terbit sampai akhir 2027.
Kedua, yang paling cepat paling diuntungkan. Pada 2015, keringanan hanya berlaku sepanjang tahun itu. KEP-239/PJ/2026 lebih tegas lagi karena besaran keringanan turun setiap kuartal.
Ketiga, pengawasan kini jauh lebih tajam. Berbeda dengan 2008 atau 2015, DJP kini memiliki Coretax, data pemungutan marketplace, PPN PMSE, dan pertukaran informasi otomatis antarnegara. Ketidakpatuhan semakin mudah terdeteksi, sehingga biaya untuk tidak memanfaatkan program semakin tinggi.
Yuk, Kita Bereskan Kewajiban Pajak Sekarang
Jangan tunggu teguran. Setiap kuartal yang terlewat berarti keringanan berkurang, dari 100% menjadi 50%, lalu 25%, dan setelah 30 Juni 2027 tidak ada lagi. Wajib pajak yang patuh hari ini membayar lebih sedikit, menutup risiko pemeriksaan, dan memulai 2027 dengan catatan pajak yang bersih. Adapun alternatif langkah praktis yang dapat dilakukan:
- Periksa akun Coretax, lihat SPT yang belum dilaporkan, tunggakan, serta STP dan SKP yang masih terbuka.
- Lapor dan betulkan sebelum 31 Desember 2026. SPT Tahunan sampai Tahun Pajak 2025 dan SPT Masa sampai September 2026 yang belum dilapor atau perlu dibetulkan sebaiknya diselesaikan pada kuartal ini agar sanksinya dihapus 100%.
- Lunasi pokok pajak lebih dulu, karena keringanan hanya berlaku atas sanksi yang belum dibayar. Jangan membayar sanksi sebelum menghitung haknya yaitu lunasi pokok, lalu ajukan permohonan.
- Untuk STP yang pokoknya sudah lunas, bayar 10% dari sanksi sebelum 31 Desember 2026 agar 90% sisanya dihapus.
- Pertimbangkan upaya hukum yang sedang berjalan. Bila keringanan lebih menguntungkan daripada melanjutkan gugatan atau upaya hukum lain, cabut gugatannya dan lampirkan bukti pencabutan.
- Siapkan dokumen, siapkan surat pernyataan bermeterai bahwa sanksi timbul karena kekhilafan, surat pernyataan tidak mengajukan gugatan, bukti pelunasan, dan permohonan sesuai format Lampiran.
- Belum punya NPWP atau belum PKP? segera daftar sebelum 31 Desember 2026 dan laporkan SPT yang tertinggal agar mendapat penghapusan sanksi 100%.
…
Download KEP-239/PJ/2026